Feestdagen: bent u goed verzekerd tegen schade? | P&V - P&V
Wist u dat op 15 november wereldwijd de slachtoffers van verkeersongevallen worden herdacht? Wellicht niet… en tóch kennen we allemaal, van dichtbij of veraf, een gezin dat een dierbare heeft verloren of iemand die levenslang gehandicapt is door een verkeersongeval.
Vandaag brengen we overal ter wereld een eerbetoon aan de mensen van wie het leven van de ene dag op de andere helemaal op zijn kop werd gezet. En dat is meteen een goede gelegenheid om nog even stil te staan bij het belang van verkeersveiligheid!
Als betrokken verzekeraar zetten we ons dan ook sterk in voor de bevordering van de verkeersveiligheid en de preventie van ongevallen. Daarom:
Enkele basistips voor een veiliger verkeer
Respecteer de regels
Snelheidsbeperkingen respecteren, uw snelheid aanpassen aan de omstandigheden, voldoende afstand houden… Het klinkt allemaal vanzelfsprekend, maar wie deze basisprincipes vergeet, kan uiteindelijk een fout met grote (en dure) gevolgen maken.
Blijf geconcentreerd op de weg
Luide muziek tijdens het rijden is geen idee. Vermijd ook zeker het gebruik van uw gsm zonder handsfree hulpmiddel, want onderzoek heeft aangetoond dat dit het risico op ongevallen maar liefst verdubbelt!
Beperk uw alcoholgebruik
De consumptie ervan beïnvloedt uw reflexen en concentratie. Kent u trouwens onze BOB-waarborg? Deze waarborg zit automatisch in de verzekering Burgerlijke Aansprakelijkheid Auto van P&V en vergoedt de schade aan uw eigen voertuig als dat door een Bob werd bestuurd én de schade aan een ander voertuig als u dat zelf als Bob bestuurde.
Laat uw auto regelmatig onderhouden
De bandenspanning en de staat van uw banden, correct werkende koplampen, schone ruiten en regelmatige onderhoudsbeurten in de garage zijn allemaal belangrijk om veilig de weg op te gaan.
U kunt op ons rekenen
Wij staan voor u klaar als u hulp nodig hebt.
Hebt u een vraag over uw autoverzekering?
Hebt u vragen naar aanleiding van een ongeval?
Hebt u dringende bijstand nodig?
Neem contact op met uw P&V-adviseur.
Dit document is een reclamedocument met daarin algemene informatie over de verzekering P&V Auto ontwikkeld door P&V, een merk van P&V Verzekeringen, en waarop het Belgische recht van toepassing is. Op deze verzekering zijn uitsluitingen, beperkingen en voorwaarden in verband met de verzekerde risico’s van toepassing. We verzoeken u dus om de algemene voorwaarden en de IPID–fiches aandachtig te lezen vóór de onderschrijving. Ze zijn beschikbaar op de website www.pv.be of op eenvoudig verzoek bij een P&V-adviseur. De verzekeringsovereenkomst wordt aangegaan voor één jaar met stilzwijgende verlenging.
Bij eventuele klachten kunt u contact opnemen met een P&V–adviseur, uw bevoorrechte gesprekspartner voor al uw vragen. Hij/Zij zal alles doen om u zo goed mogelijk te helpen. U kunt ook rechtstreeks contact opnemen met de dienst Klachtenmanagement van P&V die uw klacht of opmerking zorgvuldig zal onderzoeken. Deze dienst zal de verschillende partijen trachten te verzoenen en naar een oplossing zoeken. U kunt contact opnemen per post (Klachtenmanagement, Koningsstraat 151, 1210 Brussel), via e–mail (klacht@pv.be) of telefonisch (02/250.90.60). Als u niet akkoord gaat met de voorgestelde oplossing, dan kunt u zich wenden tot de Ombudsdienst van de Verzekeringen (de Meeûssquare 35 te 1000 Brussel), telefonisch 02/547.58.71 of via e–mail (info@ombudsman-insurance.be) (https://www.ombudsman-insurance.be).
Als klant bent u beschermd door de gedragsregels inzake verzekeringen. Om uw risicoprofiel te bepalen, passen we enkele segmentatiescriteria toe.
Voor persoonlijk advies of een verzekeringsofferte neemt u best contact op met een van onze adviseurs. U kunt ook de volledige juridische informatie raadplegen.
Oudejaarsavond: bent u goed verzekerd?
19 december 2025
Gepost in: Van dag tot dag Voertuig Familie Woning
8 ongelukjes op oudejaarsavond: bent u goed verzekerd?
Oudejaarsavond. Philip en Noor geven voor de eerste keer een groot feest in het gloednieuwe huis dat ze enkele maanden geleden kochten. Helaas verloopt de avond niet helemaal zoals voorzien. Is het koppel voldoende verzekerd tegen alle ongelukjes die hun overkomen?
1. De versieringen en het tapijt vatten vuur
De tafel is prachtig gedekt. Maar als de 10-jarige zoon zijn spelconsole wat te bruusk op tafel gooit, vallen de kaarsen om. In enkele seconden staat de halve tafel in lichtelaaie. En omdat een ongeluk zelden alleen komt, vat door een genster van de open haard ook het tapijt vuur.
Gelukkig heeft het koppel een brandverzekering bij P&V. Deze verzekering komt tussen wanneer een voorwerp vuur vat (rekening houdend met de vrijstelling).
Goed om te weten: schroeischade en rook- of roetschade door een open haard zijn niet verzekerd.
2. Diepvriezer ontdooid… daar gaat al het lekkere eten
Als Noor het eten uit de diepvriezer wil halen, ontdekt ze dat door een kortsluiting de volledige inhoud ontdooid is. Wie draait op voor de schade?
Met het Pack Woning + is het koppel niet enkel verzekerd tegen schade aan de inhoud van de koelkast of diepvries door ontdooiing na een kortsluiting, maar ook na een accidentele stroomonderbreking door de energieleverancier.
Goed om te weten: deze dekking geldt enkel voor voedingswaren die bestemd zijn voor privégebruik.
3. Het zoontje van een van de gasten breekt de dure hanglamp
Nathan, het zoontje van het bevriende koppel Paul en Emilie, is erg blij met zijn nieuwe voetbal. In zijn enthousiasme, schopt hij de voetbal tegen de kroonluchter. Die stort met een hels kabaal naar beneden!
Gelukkig vergoedt de familiale verzekering van de ouders van Nathan de gebroken hanglamp. Het bedrag van de vrijstelling zullen Paul en Emilie wel zelf aan Noor en Philip moeten betalen.
4. Een defecte verwarming, gelukkig helpt de bijstand
Buiten vriest het dat het kraakt. In de woonkamer en de slaapkamers wordt het hoe langer hoe kouder, de verwarming blijkt het te hebben opgegeven. De vaste klusjesman is onbereikbaar, wat nu?
De bijstandsverlening van Ideal Woning, P&V Bijstand Woning, biedt dringende hulp, 24 uur op 24, 7 dagen op 7.
Goed om te weten: schade door het niet verwarmen tijdens de vorstperiode (in het geval dat de installatie niet leeggemaakt werd), is niet gedekt.
5. Dronken vandalen beschadigen de garagepoort
Het gezelschap besluit een mooie avondwandeling te maken. Bij het verlaten van het huis, merken ze graffiti op de garagepoort. Kunnen ze een beroep doen op hun verzekering?
Goed nieuws! De reinigingskosten van de garagepoort worden terugbetaald door de brandverzekering. Werd de optionele waarborg Diefstal afgesloten, dan worden zelfs de beschadigingen aan de inboedel door daden van vandalisme vergoed (weliswaar met aftrek van de vrijstelling).
Goed om te weten: schade met opzet veroorzaakt door de verzekerde of de schade waaraan hij medeplichtig is, is niet gedekt.
6. Voorbijganger glijdt uit in de sneeuw en breekt been
Het is buiten erg glad door de sneeuw en een voorbijganger gaat pardoes onderuit voor de deur van het huis. Door de val breekt hij een been. Wie is verantwoordelijk voor dit ongeval?
De wet zegt dat bewoners hun stoep sneeuwvrij moeten maken. Als de man kan bewijzen dat de sneeuw de val veroorzaakte en de bewoners de stoep niet ruimden, draaien zij op voor de medische kosten.
Omdat de sneeuwval echter onverwacht was, zodat het koppel de sneeuw nog niet kon ruimen, dekt de familiale verzekering van Philip en Noor de schade veroorzaakt aan derden.
Goed om te weten: uw familiale verzekering komt tussen voor schade die u of een gezinslid aan anderen veroorzaakt. Glijdt een gezinslid of uzelf uit op de stoep? Dan valt die schade niet onder de familiale verzekering.
7. Bezoek van de Kerstman? Neen, van inbrekers
De avondwandeling was een succes. Bij terugkomst merkt Philip echter onmiddellijk op dat er iets mis is. De deur werd geforceerd en staat op een kier: de laptop, het fototoestel en de tablet van de zoon zijn gestolen. Het lijkt wel of er geen einde komt aan de pech vanavond.
Gelukkig hebben Philip en Noor ook de optionele waarborg Diefstal afgesloten. De kosten van de inbraak en de gestolen goederen worden dan - na aftrek van de vrijstelling - vergoed.
Goed om te weten: kiest u voor het Pack Diefstal+, dan kunnen bepaalde vergoedingslimieten hoger liggen. Zo kan de vergoeding voor bepaalde goederen oplopen tot 15.000 euro, tegenover maximaal 7.500 euro met alleen de optionele waarborg Diefstal en vandalisme van de inhoud.
Tip
Maak foto’s van uw waardevolste bezittingen en houd ook de facturen ervan goed bij. Dat kan de schaderegeling versnellen.
8. Bestelwagen botst tegen de garagepoort
Het feest loopt op zijn einde. Bij het vertrek botst Paul door een verkeerd manoeuvre tegen de garagepoort van Noor en Philip. Zowel de auto als de garagepoort is lichtbeschadigd. Wie zal de schade vergoeden?
De brandverzekeraar van Philip en Noor vergoedt de schade aan de garagepoort. Hun brandverzekeraar zal wel alle schade (ook de vrijstelling) terugeisen bij de autoverzekeraar van Paul.
Goed om te weten: de schade aan het voorwerp dat de botsing heeft veroorzaakt, in dit geval de wagen, is niet gedekt door uw brandverzekering. Die schade wordt door de omniumverzekeraar van de bestuurder vergoed, als hij voor zijn wagen een omniumverzekering heeft.
Een check-up van uw verzekeringen
De eindejaarsperiode is een risicovolle periode. Welke voorvallen kunnen de feestvreugde vergallen en welke verzekeringen vangen dit op? Uw P&V-adviseur vertelt er u graag meer over. Contacteer hem voor een check-up van uw verzekeringen. Zo gaat u veilig verzekerd de feestdagen tegemoet.
Dit blogartikel houdt reclame in over P&V Ideal Woning, P&V Auto en P&V Familiale verzekering, ontwikkeld door P&V, een merk van P&V Verzekeringen, waarop het Belgisch recht van toepassing is. Op deze verzekeringen zijn uitsluitingen, beperkingen en voorwaarden in verband met de verzekerde risico’s van toepassing.
We verzoeken u dus om de algemene voorwaarden en de IPID–fiches of productpagina's aandachtig te lezen vóór de onderschrijving door te klikken op de respectievelijke productnamen in de toelichting hierboven. Ze zijn beschikbaar op deze website of op eenvoudig verzoek bij een P&V-adviseur.
De verzekeringsovereenkomst wordt aangegaan voor een periode aangegeven in de voorwaarden van het contract, met stilzwijgende verlenging.
Bij eventuele klachten kunt u contact opnemen met een P&V–adviseur, uw bevoorrechte gesprekspartner voor al uw vragen. Deze zal alles doen om u zo goed mogelijk te helpen.
U kunt ook rechtstreeks contact opnemen met de dienst Klachtenmanagement van P&V die uw klacht of opmerking zorgvuldig zal onderzoeken. Deze dienst zal de verschillende partijen trachten te verzoenen en naar een oplossing zoeken. U kunt contact opnemen per post (Klachtenmanagement, Koningsstraat 151, 1210 Brussel), via e-mail (klacht@pv.be) of telefonisch (02/250.90.60).
Als u niet akkoord gaat met de voorgestelde oplossing, dan kunt u zich per post wenden tot de Ombudsdienst van de Verzekeringen (de Meeûssquare 35, 1000 Brussel), telefonisch (02/547.58.71) of via e-mail (info@ombudsman-insurance.be).
Als klant bent u beschermd door de gedragsregels inzake verzekeringen. Voor persoonlijk advies of een verzekeringsofferte neemt u best contact op met een van onze P&V-adviseurs. U kunt ook de volledige juridische informatie raadplegen.
Een gevaar dat u niet ziet, ruikt of proeft
Wanneer de temperaturen dalen, maken we het binnen opnieuw gezellig warm. De verwarming gaat aan, ramen blijven vaker gesloten en we brengen meer tijd binnenshuis door. Maar net tijdens de herfst- en wintermaanden neemt ook een vaak onderschat risico toe: koolstofmonoxide (CO).
Koolstofmonoxide is een gas dat ontstaat bij een onvolledige verbranding van brandstoffen zoals aardgas, stookolie, hout, pellets of steenkool.
Het gevaarlijke eraan? U kunt het niet zien, ruiken of proeven. Toch kan het ernstige gezondheidsproblemen veroorzaken en in het ergste geval zelfs dodelijk zijn.
Waarom is koolstofmonoxide zo gevaarlijk?
Wanneer u koolstofmonoxide inademt, neemt uw bloed het gas op in plaats van zuurstof. Hierdoor krijgen vitale organen zoals de hersenen en het hart onvoldoende zuurstof toegediend. Bij een hoge concentratie kan dat snel levensbedreigend worden.
De eerste symptomen worden vaak verward met griep of vermoeidheid:
- hoofdpijn
- duizeligheid
- misselijkheid
- vermoeidheid
- verwarring
- kortademigheid
Omdat de signalen zo algemeen zijn, beseffen veel mensen niet meteen wat er aan de hand is. Dat maakt koolstofmonoxide extra verraderlijk.
Wanneer loopt u het meeste risico?
CO-vergiftigingen ontstaan vaak door slecht onderhouden of defecte verwarmingstoestellen, schoorstenen of boilers. Ook onvoldoende ventilatie kan een belangrijke rol spelen.
Typische risicosituaties zijn:
- een defecte gas- of stookolieketel
- een verstopte schoorsteen
- een slecht werkende boiler
- onvoldoende verluchting van ruimtes
- het gebruik van verbrandingstoestellen in afgesloten ruimtes
Laat daarom uw verwarmingsinstallatie regelmatig controleren en ventileer voldoende, zelfs tijdens koude dagen.
Lees ook: Winter op komst? 6 slimme controles voor een veilige en comfortabele woning
Een eenvoudige maatregel die levens kan redden
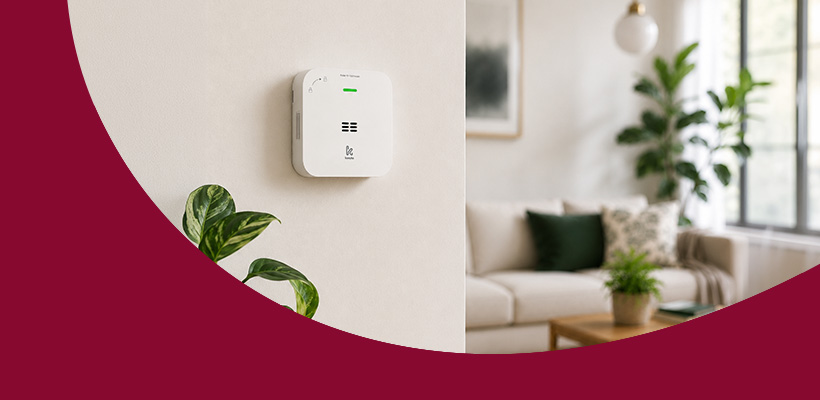
Net zoals een rookmelder waarschuwt bij brand, detecteert een CO-melder verhoogde concentraties koolstofmonoxide nog vóór de situatie gevaarlijk wordt.
Een CO-melder geeft u de kans om snel te handelen: ramen openen, de woning verlaten en hulp inschakelen. Zo kan een detector letterlijk levens redden.
Daarom wordt een CO-melder steeds vaker gezien als een essentiële veiligheidsvoorziening in woningen waar verbrandingstoestellen aanwezig zijn.
Nieuw in Kazazen: een slimme CO-melder aan lanceringstarief
Een CO-melder behoort vandaag tot de eenvoudigste manieren om een gezin te beschermen tegen koolstofmonoxide. Daarom breidt Kazazen zijn preventieaanbod uit met een CO-melder van partner Konyks, een specialist in slimme woningoplossingen.
Als lanceringsaanbod is de CO-melder via de Kazazen-app tijdelijk verkrijgbaar voor 19,90 euro, levering inbegrepen.
Met dit toestel haalt u een eenvoudige maar doeltreffende extra bescherming in huis. Zo willen we u niet enkel ondersteunen bij schade, maar ook helpen om risico's in de woning beter te beheersen.
Deze detector:
- bewaakt continu de CO-concentratie in uw woning
- waarschuwt onmiddellijk wanneer een gevaarlijke situatie ontstaat
- biedt een betrouwbare Europese kwaliteitsstandaard
- kan eenvoudig toegevoegd worden aan uw bestaande Kazazen-oplossingen
Bovendien geniet u deze herfst- en winterperiode van een gelijkaardige actie voor de FireSafe-rookmelder.
Zo kunt u uw woning uitrusten met twee van de belangrijkste veiligheidsvoorzieningen voor een scherpe prijs. Een kleine investering die een groot verschil kan maken voor de veiligheid van uw gezin.
Kazazen: meer dan een app
Een veilige woning begint vaak met kleine preventieve maatregelen. Kazazen maakt dat eenvoudiger door slimme technologie toegankelijk te maken voor iedereen.
Naast preventie-oplossingen biedt de app onder andere:
- weerswaarschuwingen in realtime
- hulpverlening bij schade
- toegang tot betrouwbare herstellers
- eenvoudige schadeaangifte
- energiebesparende oplossingen
- beheer van slimme toestellen in huis
Zo helpt Kazazen niet alleen wanneer er iets gebeurt, maar vooral om problemen te vermijden vóór ze ontstaan.
Wilt u uw woning beter beschermen?
Wilt u meer weten over de CO-meter, Kazazen of de mogelijkheden om uw woning beter te beschermen? Neem gerust contact op met uw P&V-adviseur. Die helpt u graag verder met persoonlijk advies dat aansluit bij uw situatie.
Lees ook:
- Rookmelders kunnen uw leven redden
- Bespaar tijd en moeite met de nieuwe preventie-app Kazazen!
- Keukenbrand voorkomen - 11 tips voor meer brandveiligheid
- Batterijen thuis opladen? Zo doet u het veilig
Veelgestelde vragen
Wat is koolstofmonoxide?
Koolstofmonoxide (CO) is een giftig gas dat ontstaat bij een onvolledige verbranding van brandstoffen zoals aardgas, stookolie, hout, pellets of steenkool. Het is kleurloos, geurloos en smaakloos.
Hoe merk ik een CO-vergiftiging op?
De eerste symptomen lijken vaak op griep: hoofdpijn, misselijkheid, duizeligheid, vermoeidheid en verwardheid. Bij ernstige blootstelling kan bewusteloosheid optreden.
Wanneer is het risico op koolstofmonoxide het grootst?
Het risico neemt vooral toe tijdens de herfst- en wintermaanden wanneer verwarmingstoestellen vaker worden gebruikt en woningen minder worden verlucht.
Waar plaats ik best een CO-meter?
Een CO-meter wordt best geplaatst volgens de instructies van de fabrikant, in de buurt van verbrandingstoestellen en/of slaapkamers. Zo kunt u snel gewaarschuwd worden wanneer een gevaarlijke concentratie wordt gedetecteerd.
Is een CO-meter verplicht in België?
Nee, er geldt in België momenteel geen algemene wettelijke verplichting om een CO-melder te plaatsen in particuliere woningen. Wel is een CO-melder sterk aan te raden in woningen waar verbrandingstoestellen aanwezig zijn, zoals een cv-ketel, gaskachel, houtkachel, pelletkachel of open haard. De melder vormt een belangrijke aanvulling op goed onderhoud en voldoende ventilatie.
Bronnen: Belgium.be, vlaanderen.be, Belgisch Antigifcentrum
Dit blogartikel houdt reclame in over de brandverzekering P&V Ideal Woning, ontwikkeld door P&V, een merk van P&V Verzekeringen, waarop het Belgisch recht van toepassing is. Op deze verzekering zijn uitsluitingen, beperkingen en voorwaarden in verband met de verzekerde risico’s van toepassing.
We verzoeken u dus om de algemene voorwaarden en de IPID–fiche of productpagina aandachtig te lezen vóór de onderschrijving door te klikken op de respectievelijke productnamen in de toelichting hierboven. Ze zijn beschikbaar op deze website of op eenvoudig verzoek bij een P&V-adviseur.
De verzekeringsovereenkomst wordt aangegaan voor een periode aangegeven in de voorwaarden van het contract, met stilzwijgende verlenging.
Bij eventuele klachten kunt u contact opnemen met een P&V–adviseur, uw bevoorrechte gesprekspartner voor al uw vragen. Deze zal alles doen om u zo goed mogelijk te helpen.
U kunt ook rechtstreeks contact opnemen met de dienst Klachtenmanagement van P&V die uw klacht of opmerking zorgvuldig zal onderzoeken. Deze dienst zal de verschillende partijen trachten te verzoenen en naar een oplossing zoeken. U kunt contact opnemen per post (Klachtenmanagement, Koningsstraat 151, 1210 Brussel), via e-mail (klacht@pv.be) of telefonisch (02/250.90.60).
Als u niet akkoord gaat met de voorgestelde oplossing, dan kunt u zich per post wenden tot de Ombudsdienst van de Verzekeringen (de Meeûssquare 35, 1000 Brussel), telefonisch (02/547.58.71) of via e-mail (info@ombudsman-insurance.be).
Als klant bent u beschermd door de gedragsregels inzake verzekeringen. Voor persoonlijk advies of een verzekeringsofferte neemt u best contact op met een van onze P&V-adviseurs. U kunt ook de volledige juridische informatie raadplegen.
Auto-ongeluk? Reken op onze Bijstand bij ongevallen, dag en nacht
3 november 2026
Na een auto-ongeval of zelfs een lekke band schieten allerlei vragen door uw hoofd. Is een van mijn passagiers gewond? Mijn auto rijdt niet meer, wie herstelt hem? Moet hij gesleept worden? Hoe raak ik weer thuis? Hoe ga ik morgen naar het werk? Hoeveel gaat dit mij kosten? ...
Blijf in alle omstandigheden gerust: dankzij uw bijstand na een ongeval wordt u meteen geholpen.
Of u nu in fout bent of niet, met onze Bijstand bij ongevallen krijgt u onmiddellijk hulp, in binnen- en buitenland:
- Er komt een takelwagen.
- Is herstelling mogelijk? Dan kunt u weer op weg. Anders wordt uw wagen gesleept.
- Passagiers, dieren en bagage kunnen naar uw woonplaats of naar uw bestemming worden vervoerd.
- Zijn er gewonden? Er wordt voor hen gezorgd.
- Wij stellen u gedurende 1 werkdag een vervangwagen ter beschikking, zodat u snel weer mobiel bent.
- Wilt u langer mobiel blijven? Dankzij onze verschillende flexibele opties kunt u tot 20 dagen over een vervangwagen beschikken.
- En dat is niet alles ...
Geniet nu van alle voordelen van de Bijstand bij ongevallen en van enkele andere P&V-waarborgen aan zeer interessante voorwaarden. Het is eenvoudig: vraag meer informatie aan uw P&V-agent. Hij of zij legt u graag in detail uit welke waarborgen het beste bij u passen.
Dringend bijstand nodig? Bel 02/229.00.11
Dit document is een reclamedocument met daarin algemene informatie over de verzekering P&V Auto ontwikkeld door P&V, een merk van P&V Verzekeringen, en waarop het Belgische recht van toepassing is. Op deze verzekering zijn uitsluitingen, beperkingen en voorwaarden in verband met de verzekerde risico’s van toepassing. We verzoeken u dus om de algemene voorwaarden en de IPID–fiches aandachtig te lezen vóór de onderschrijving. Ze zijn beschikbaar op de website www.pv.be of op eenvoudig verzoek bij een P&V-adviseur. De verzekeringsovereenkomst wordt aangegaan voor één jaar met stilzwijgende verlenging.
Bij eventuele klachten kunt u contact opnemen met een P&V–adviseur, uw bevoorrechte gesprekspartner voor al uw vragen. Hij/Zij zal alles doen om u zo goed mogelijk te helpen. U kunt ook rechtstreeks contact opnemen met de dienst Klachtenmanagement van P&V die uw klacht of opmerking zorgvuldig zal onderzoeken. Deze dienst zal de verschillende partijen trachten te verzoenen en naar een oplossing zoeken. U kunt contact opnemen per post (Klachtenmanagement, Koningsstraat 151, 1210 Brussel), via e–mail (klacht@pv.be) of telefonisch (02/250.90.60). Als u niet akkoord gaat met de voorgestelde oplossing, dan kunt u zich wenden tot de Ombudsdienst van de Verzekeringen (de Meeûssquare 35 te 1000 Brussel), telefonisch 02/547.58.71 of via e–mail (info@ombudsman-insurance.be) (https://www.ombudsman-insurance.be).
Als klant bent u beschermd door de gedragsregels inzake verzekeringen. Om uw risicoprofiel te bepalen, passen we enkele segmentatiecriteria toe.
Voor persoonlijk advies of een verzekeringsofferte neemt u best contact op met een van onze adviseurs. U kunt ook de volledige juridische informatie raadplegen.
Bent u verplicht om sneeuw of ijs te ruimen op uw voetpad?
18 november 2025
Gepost in: Van dag tot dag Preventie Familie
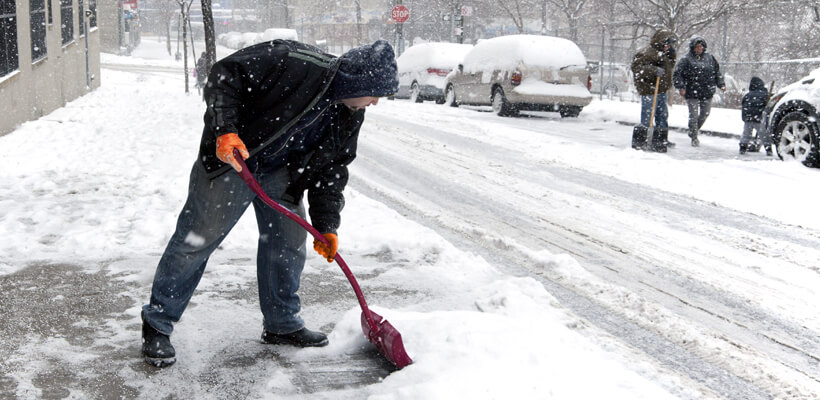
Riskeert u een boete als u de sneeuw voor uw deur niet ruimt? Bent u aansprakelijk als iemand uitglijdt op uw stoep? Wie bepaalt de regels? En wat als u zelf uw voetpad niet kunt vrijmaken of als u in een appartement woont? Vermijd winterse glijpartijen en ontdek de antwoorden hierna.
Sneeuw of ijs ruimen voor uw deur, doet u in de eerste plaats uit burgerplicht, om te vermijden dat voorbijgangers zich bezeren. De meeste gemeenten en steden verplichten u dan ook de nodige inspanningen te leveren om valpartijen op uw stoep te voorkomen. Wat er precies van u wordt verwacht, leest u in het lokale politiereglement. Wij raden u alvast aan om u goed te informeren en te beschermen.
Wat zegt het politiereglement over sneeuwruimen?
Sneeuw of ijs ruimen voor uw deur doet u in de eerste plaats uit burgerplicht, om te vermijden dat voorbijgangers zich bezeren. De meeste gemeenten en steden verplichten u dan ook de nodige inspanningen te leveren om valpartijen op uw stoep te voorkomen. Wat er precies van u wordt verwacht, leest u in het lokale politiereglement.
In de meeste gemeenten en steden geldt de regel dat u tussen zonsopgang en 20 uur het voetpad voor uw woning sneeuw- en ijsvrij moet maken en houden. Hierbij wordt rekening gehouden met de breedte van uw perceel: is uw tuin breder is dan uw gevel, dan moet u de stoep over de volledige breedte vrijmaken. Wie in een hoekhuis woont, moet mogelijk zelfs twee voetpaden slipvrij maken. Bent u eigenaar van een stuk grond of leegstaand huis? Dan moet u in principe ook daar sneeuw en ijs (laten) ruimen.
Het voetpad voor uw woning sneeuwvrij maken: een redelijke verplichting
Na het strooien of sneeuwruimen moet er op de stoep voor uw woning een veilige doorgang zijn. De breedte daarvan verschilt per gemeente, maar meestal is dat 1 à 1,5 meter.
De verplichting om uw voetpad sneeuw- en ijsvrij te maken, wordt in redelijkheid bekeken. Er wordt niet van u verwacht dat u meteen begint te ruimen als het plots begint te sneeuwen terwijl u op het werk bent of nog ligt te slapen.
Bij het verwijderen van de sneeuw of ijs op uw stoep moet u er wel voor zorgen dat er geen extra hinder ontstaat, dus niet zomaar de sneeuw ophopen op de straat of op het fietspad. Ook de goot is geen optie, want zo belemmert u het wegvloeien van het dooiwater.
Wie moet sneeuwruimen als u in een appartementsgebouw woont?
In principe is het aan de bewoners van het gelijkvloers of, als daar geen bewoners zijn, van de eerste verdieping om de sneeuw op te ruimen, tenzij er andere afspraken zijn gemaakt. Kijk dus even na of er een huisreglement is en of hierin staat wie de stoep voor uw gebouw moet vrijmaken. Soms is dit de taak van de conciërge (als die er is) of van de syndicus.
Wat als u zelf uw stoep niet sneeuwvrij kunt vrijmaken?
Als u niet in staat bent om zelf uw stoep vrij te maken, bijvoorbeeld om gezondheidsredenen, dan informeert u zich best bij de bevoegde dienst van uw gemeente. Sommige gemeenten hebben een strooidienst die het voetpad voor u kan komen vrijmaken.
Wat riskeert u als u uw stoep niet ruimt?
Als u de regels aan uw laars lapt, krijgt u meestal eerst een waarschuwing. Is de politie minder mild of verwondt een voorbijganger zich op de besneeuwde stoep voor uw huis, dan riskeert u een fikse boete die op sommige plaatsen kan oplopen tot 350 euro. Bovendien kunt u door het slachtoffer aansprakelijk worden gesteld voor de geleden schade.
Wat als iemand uitglijdt voor uw deur en zijn been breekt?
In dat geval kan het slachtoffer (of zijn rechtsbijstandsverzekeraar) u in gebreke stellen en een schadevergoeding eisen. Mogelijk schakelt het slachtoffer ook de politie in, die dan eventueel ter plaatse komt kijken hoe het voetpad erbij ligt.
Hebt u een familiale verzekering? Bezorg dan de ingebrekestelling meteen aan uw P&V-adviseur. Als vaststaat dat u effectief verantwoordelijk bent voor de letsels van het slachtoffer, vergoeden wij zijn lichamelijke schade.
Paul Winters, senior consultant rechtsbijstand van Arces, wijst echter op een belangrijk punt. “Het is niet omdat iemand voor uw deur valt en zich verwondt, dat hij ook automatisch een schadevergoeding krijgt. Er moeten eerst heel wat elementen worden onderzocht. Is het bewezen dat het slachtoffer effectief voor uw deur viel? Is zijn val te wijten aan het niet-geruimde voetpad of is er een andere reden? Hebt u helemaal niets ondernomen om uw stoep slipvrij te maken of ruimde u toch enkele tegels maar bleek dit onvoldoende om de val te voorkomen? Was u eigenlijk wel thuis toen het begon te sneeuwen? Verzekeraars betalen vaak pas een schadevergoeding als de aansprakelijkheid van de bewoner effectief is bewezen.”
Goed om te weten: uw familiale verzekering komt tussen voor schade die u of een gezinslid aan anderen veroorzaakt. Glijdt u zelf of een gezinslid uit op de stoep? Dan valt die schade niet onder de familiale verzekering.
Drie tips voor als de stoepen er glad bijliggen
- Het begint plots hard te sneeuwen en uw buurman is op vakantie? Uw buurvrouw van 80 kan zelf onmogelijk haar stoep ruimen? Help elkaar: dit is een mooi moment voor wat begrip en solidariteit in uw straat.
- Een laag natte bladeren op de weg is vaak even glad en gevaarlijk als sneeuw of ijs. Zorg ook in de herfst voor een slipvrije stoep voor uw deur.
- Ook steden en gemeenten moeten ‘hun’ wegen veilig houden als het glad is. Van hen wordt echter niet verwacht dat alle wegen op elk moment sneeuw- of ijsvrij zijn. Zij zijn dus niet automatisch aansprakelijk als u in de winter iets breekt na een pijnlijke uitschuiver op een ongestrooid fietspad. Dat is enkel het geval als ze niet kunnen aantonen dat ze alle redelijke inspanningen hebben gedaan om aan uw rechtmatige verwachtingen als weggebruiker te voldoen.
Nog geen familiale verzekering?
Iemand glijdt uit voor uw deur en breekt een been? Uw kind slipt met de fiets op een ijsplek en beschadigt een geparkeerde auto? Een ongeluk zit soms in een klein hoekje en de kosten kunnen hoog oplopen.
U hebt nog geen familiale verzekering en wil wel eens weten wat deze allemaal dekt? Contacteer dan snel uw P&V-adviseur. Hij vertelt u er graag meer over.
Dit document is een reclamedocument met daarin algemene informatie over de verzekering P&V Familiale verzekering ontwikkeld door P&V, een merk van P&V Verzekeringen, en waarop het Belgische recht van toepassing is. Om uw risicoprofiel te bepalen, hanteren we enkele segmentatiecriteria. Op deze verzekering zijn uitsluitingen, beperkingen en voorwaarden in verband met de verzekerde risico’s van toepassing. We verzoeken u dus om de algemene voorwaarden en de IPID-fiche aandachtig te lezen vóór de onderschrijving. Ze zijn beschikbaar op de website www.pv.be of op eenvoudig verzoek bij een P&V-adviseur. De verzekeringsovereenkomst wordt aangegaan voor één jaar met stilzwijgende verlenging.
Bij eventuele klachten kunt u contact opnemen met een P&V–adviseur, uw bevoorrechte gesprekspartner voor al uw vragen. Die zal alles doen om u zo goed mogelijk te helpen. U kunt ook rechtstreeks contact opnemen met de dienst Klachtenmanagement van P&V die uw klacht of opmerking zorgvuldig zal onderzoeken. Deze dienst zal de verschillende partijen trachten te verzoenen en naar een oplossing zoeken.
U kunt contact opnemen per post (Klachtenmanagement, Koningsstraat 151, 1210 Brussel), via e–mail (klacht@pv.be) of telefonisch (02/250.90.60). Als u niet akkoord gaat met de voorgestelde oplossing, dan kunt u zich wenden tot de Ombudsdienst van de Verzekeringen (de Meeûssquare 35 te 1000 Brussel), telefonisch 02/547.58.71 of via e–mail (info@ombudsman-insurance.be) (www.ombudsman-insurance.be).
Als klant bent u beschermd door de gedragsregels inzake verzekeringen.
Voor persoonlijk advies of een verzekeringsofferte neemt u best contact op met een van onze adviseurs.
U kunt ook de volledige juridische informatie raadplegen.