Fêtes de fin d'année : êtes-vous bien assuré contre les dommages ? | P&V - P&V
Le saviez-vous ? Le 15 novembre est la journée mondiale de commémoration des victimes de la route. Peu de gens le savent… et pourtant, nous connaissons tous, de près ou de loin, des familles brisées par la perte de l’un des leurs dans un accident de la route, ou des personnes porteuses d’un handicap à vie pour la même raison.
Aujourd'hui, partout dans le monde, nous rendons hommage à ces personnes dont la vie a basculé du jour au lendemain. C’est aussi l’occasion de nous rappeler de l'importance de la sécurité routière !
En tant que partenaire en assurances, nous sommes profondément engagés dans la promotion de la sécurité routière et la prévention des accidents.
Quelques conseils essentiels pour vous protéger, vous et vos proches, sur la route
Respecter les règles
Respecter les limitations de vitesse, adapter sa vitesse aux circonstances, garder une bonne distance de sécurité… Cela semble basique, mais c’est souvent en oubliant ces principes de base qu’on finit par commettre des erreurs qui peuvent coûter cher.
Rester concentré sur la route
Il vaut mieux éviter d’écouter de la musique avec un niveau sonore trop important, par exemple. Évitez aussi l’usage du GSM sans dispositif mains-libres, nous savons désormais que cela double le risque d’accident !
Limiter l’alcool
Sa consommation joue sur les réflexes et la concentration. D’ailleurs, connaissez-vous notre garantie BOB ? Cette garantie est automatiquement incluse dans l’assurance responsabilité civile auto de P&V et couvre les dommages causés à votre propre véhicule s’il est conduit par un Bob et les dommages causés à un autre véhicule si vous le conduisez vous-même en tant que Bob.
Faire entretenir son véhicule
La pression et l’état des pneus, les phares, la propreté des vitrages, et le respect des entretiens au garage si le véhicule vous appartient, tout cela compte pour une conduite sécurisée, sans risque inutile.
Nous sommes là pour vous
Nous sommes là pour vous aider en cas de besoin.
Vous avez des questions sur votre assurance auto ?
Vous avez des questions à la suite d’un accident ?
Vous avez besoin d’une assistance en urgence ?
Contactez votre conseiller P&V.
Ce document est un document publicitaire qui contient de l’information générale sur l’assurance P&V Auto, développée par P&V, une marque de P&V Assurances, et qui est soumise au droit belge. Cette assurance fait l’objet d’exclusions, de limitations et de conditions applicables au risque assuré. Nous vous invitons donc à lire attentivement les conditions générales du produit et les fiches IPID applicables à ce produit avant d’y souscrire. Elles sont à votre disposition via le site internet www.pv.be ou sur simple demande chez un conseiller P&V. Le contrat d’assurance est conclu pour une durée d’un an avec reconduction tacite.
En cas de plainte éventuelle, vous pouvez contacter un conseiller P&V, votre interlocuteur privilégié pour toutes vos questions. Il/Elle fera tout son possible pour vous aider au mieux. Vous pouvez aussi prendre directement contact avec le service Gestion des Plaintes de P&V qui examinera votre plainte ou remarque avec la plus grande attention. Ils concilieront au mieux les différentes parties et essayeront de trouver une solution. Vous pouvez les contacter par lettre (Gestion des Plaintes, Rue Royale 151, 1210 Bruxelles), par e–mail (plainte@pv.be) ou par téléphone 02/250.90.60. Si la solution proposée ne vous convient pas, vous pouvez vous adresser au service Ombudsman des Assurances (Square de Meeûs 35 à 1000 Bruxelles) par téléphone (02/547.58.71) ou par e–mail (info@ombudsman-insurance.be) (https://www.ombudsman-insurance.be).
En tant que client, vous êtes protégé par les règles de conduite en matière d’assurance. Afin de déterminer votre profil de risque nous appliquons quelques critères de segmentation.
Pour obtenir des conseils personnalisés ou une offre d’assurance, contactez un de nos conseillers. Vous pouvez également consulter l’ensemble des informations légales.
Fêtes de fin d’année… êtes-vous bien assuré ?
19 décembre 2025
Publié dans: Quotidien Véhicule Famille Habitation
8 risques malheureux qui peuvent gâcher le réveillon
C’est le réveillon du Nouvel An. Lyah et Philippe organisent pour la première fois une grande fête dans leur maison toute neuve achetée il y a quelques mois. Malheureusement, la soirée ne se déroule pas tout à fait comme prévu. Le couple est-il suffisamment assuré pour tous ces petits incidents ?
1. Les décorations et le tapis prennent feu
La table est magnifiquement décorée. En y déposant un peu trop brusquement sa console de jeux, leur fille de 10 ans renverse des bougies et en quelques secondes, la moitié de la table prend feu. Et voilà qu’une étincelle jaillit du feu ouvert et embrase le tapis.
Heureusement, aucun blessé. Et pour les objets qui ont pris feu, le couple a souscrit une assurance incendie auprès de P&V. Elle couvrira les dégâts (après déduction de la franchise).
Bon à savoir : les dommages dus à des brûlures superficielles ainsi que les dommages causés par la fumée ou la suie provenant d’un feu ouvert ne sont pas couverts.
2. Le congélateur est en panne … et le dîner est fichu
Lorsque Lyah veut sortir des aliments du congélateur, elle découvre qu’il ne fonctionne plus. La faute à un court-circuit ! Toute la nourriture est en train de dégeler. Qui indemnisera pour les aliments perdus ?
Le Pack Habitation +, assure non seulement contre les dégâts au contenu du frigo ou du congélateur, en cas de décongélation due à un court-circuit, mais également à une coupure de courant accidentelle par le fournisseur d’énergie. Il faut tenir compte de la franchise.
Bon à savoir : cette couverture s’applique uniquement aux denrées alimentaires destinées à un usage privé.
3. Un ballon casse le lustre
Nathan, le fils de Paul et Emilie, un couple d’amis, a reçu un nouveau ballon de foot. Impatient de l’essayer, il shoote et heurte le lustre qui se fracasse sur le sol dans un incroyable vacarme.
Heureusement, l’assurance familiale des parents de Nathan indemnisera pour le lustre brisé. Ils devront toutefois payer le montant de la franchise.
Bon à savoir : Paul et Emilie devront toutefois payer eux-mêmes à Lyah et Philippe le montant de la franchise.
4. Un chauffage défectueux – appel à l’assistance
Dehors, il gèle à pierre fendre. Dedans, la température du salon et des chambres ne cesse de diminuer. Le chauffage semble bien avoir rendu l’âme. Et le dépanneur habituel est injoignable. Que faire ?
L’assistance d’Ideal Habitation, P&V Assistance Habitation, intervient 24 heures sur 24, 7 jours sur 7.
Bon à savoir : les dommages dus à l’absence de chauffage pendant une période de gel, lorsque l’installation n’a pas été vidangée, ne sont pas couverts.
5. Du vandalisme sur la porte de garage
La joyeuse bande d’invités décide de s’aérer et de faire une petite promenade. En quittant la maison, Lyah et Philippe remarquent des graffitis sur leur porte de garage. Peuvent-ils faire appel à leur assurance ?
Bonne nouvelle. Les frais de nettoyage de la porte de garage sont pris en charge par l’assurance incendie. Et s’ils ont souscrit la garantie optionnelle Vol, les dégâts causés éventuellement au contenu du garage par des actes de vandalisme seront même indemnisés (après déduction de la franchise).
Bon à savoir : les dommages causés intentionnellement par l’assuré ou auxquels il est complice ne sont pas couverts.
6. Un passant glisse dans la neige et se casse la jambe
Il s'est soudainement mis à neiger. Un homme glisse et tombe devant la porte de la maison. Dans sa chute, il se casse la jambe. Qui est responsable de cet accident ?
La loi impose aux habitants de déneiger leur trottoir. Si l’homme peut prouver que la neige a causé sa chute et que l’habitant n’a pas déneigé son trottoir, c’est ce dernier qui doit payer les frais médicaux.
Comme les chutes de neige étaient inattendues et que le couple n'avait pas encore pu déblayer la neige, l’assurance familiale de Lyah et Philippe couvre les dommages causés aux tiers.
Bon à savoir : votre assurance familiale intervient pour les dommages que vous ou un membre de votre famille causez à des tiers. Si vous-même ou un membre de votre famille glissez sur le trottoir, ces dommages ne sont pas couverts par l’assurance familiale.
7. Une visite du Père Noël ? Non, des cambrioleurs !
La promenade du soir a été un succès. Mais à son retour, Philippe remarque immédiatement que quelque chose ne va pas. La porte a été forcée et est entrouverte, l'ordinateur portable, l'appareil photo et la tablette du fils ont été volés. La succession de problèmes ne semble plus vouloir s’arrêter ce soir.
Heureusement, Lyah et Philippe avaient également souscrit la garantie Vol optionnelle. Les frais relatifs au cambriolage et aux biens volés ont été indemnisés, après déduction de la franchise.
Bon à savoir : si vous optez pour le Pack Vol+, certaines limites d’indemnisation peuvent être plus élevées. Ainsi, l’indemnisation de certains biens peut atteindre 15.000 euros, contre un maximum de 7.500 euros avec la seule garantie optionnelle Vol et vandalisme du contenu.
Petit conseil : prenez des photos de vos objets les plus précieux et conservez les factures. Cela pourra accélérer le règlement du sinistre.
8. La camionnette de Paul emboutit la porte de garage
En partant, Paul fait une fausse manœuvre et emboutit la porte de garage de Lyah et Philippe. La camionnette et la porte de garage sont légèrement endommagées. Qui indemnisera les dégâts ?
L’assureur incendie de Lyah et Philippe indemnisera les dégâts causés à leur porte de garage et se retournera contre l’assureur de Paul pour récupérer les sommes déboursées (franchise comprise). Les dégâts causés à la camionnette de Paul seront payés par sa propre assurance omnium (pour autant qu’il en ait souscrite une évidemment).
Bon à savoir : les dommages causés à l’objet à l’origine de la collision, en l’occurrence le véhicule, ne sont pas couverts par votre assurance incendie. Ces dommages sont indemnisés par l’assureur omnium du conducteur, pour autant que celui-ci ait souscrit une assurance omnium pour son véhicule.
Un check-up de vos assurances
La période de fin d’année comporte de très nombreux risques. Quels incidents peuvent jouer les trouble-fêtes ? Quelles assurances souscrire pour s’en protéger ? Votre conseiller P&V se fera un plaisir de vous éclairer. Contactez-le pour un check-up de vos assurances. Vous pourrez ainsi passer les fêtes de fin d’année l’esprit tranquille.
Nous vous souhaitons une bonne fin d'année et une année 2027 insouciante et chaleureuse !
Ce document est un document publicitaire qui contient de l’information générale sur l'assurance P&V Ideal Habitation, P&V Auto et P&V Assurance Familiale développée par P&V, une marque de P&V Assurances, et qui est soumise au droit belge. Cette assurance fait l’objet d’exclusions, de limitations et de conditions applicables au risque assuré.
Nous vous invitons donc à lire attentivement les conditions générales du produit et la fiche IPID applicables à ce produit avant d’y souscrire. Elles sont à votre disposition via le site internet pv.be ou sur simple demande chez un conseiller P&V. Le contrat d’assurance est conclu pour une durée d’un mois avec reconduction tacite.
En cas de plainte éventuelle, vous pouvez contacter un conseiller P&V, votre interlocuteur privilégié pour toutes vos questions qui fera tout son possible pour vous aider au mieux.
Vous pouvez aussi prendre directement contact avec le service Gestion des Plaintes de P&V qui examinera votre plainte ou remarque avec la plus grande attention. Il conciliera au mieux les différentes parties et essayera de trouver une solution.
Vous pouvez le contacter par lettre (Gestion des Plaintes, Rue Royale 151, 1210 Bruxelles), par e–mail (plainte@pv.be) ou par téléphone 02/250.90.60. Si la solution proposée ne vous convient pas, vous pouvez vous adresser au service Ombudsman des Assurances (Square de Meeûs 35 à 1000 Bruxelles) par téléphone (02/547.58.71) ou par e–mail (info@ombudsman-insurance.be).
En tant que client, vous êtes protégé par les règles de conduite en matière d’assurance.
Pour obtenir des conseils personnalisés ou une offre d’assurance, contactez un de nos conseillers. Vous pouvez également consulter l’ensemble des informations légales.
Monoxyde de carbone, un tueur invisible chez vous
19 octobre 2026
Publié dans: Prévention Habitation
Quand les températures extérieures chutent, quoi de plus agréable que la chaleur et le confort de son chez soi. Le chauffage est remis en route, les fenêtres restent plus souvent fermées et nous passons davantage de temps à l'intérieur. Mais c'est précisément durant l'automne et l'hiver qu'un risque souvent sous-estimé augmente également : le monoxyde de carbone (CO).
Le monoxyde de carbone est un gaz qui se forme lors d'une combustion incomplète de combustibles tels que le gaz naturel, le mazout, le bois, les pellets ou le charbon.
Le plus dangereux ? Vous ne pouvez ni le voir, ni le sentir, ni le goûter. Pourtant, il peut provoquer de graves problèmes de santé et, dans les cas les plus graves, être mortel.
Pourquoi le monoxyde de carbone est-il si dangereux ?
Lorsque vous inhalez du monoxyde de carbone, votre sang absorbe ce gaz qui prend la place de l'oxygène, nécessaire au bon fonctionnement d’organes vitaux, comme le cerveau et le cœur. À forte concentration, le monoxyde de carbone peut rapidement mettre votre vie en danger.
Les premiers symptômes sont souvent confondus avec ceux de la grippe ou de la fatigue :
- maux de tête
- vertiges
- nausées
- fatigue
- confusion
- essoufflement
Avec des symptômes aussi généraux, beaucoup ne réalisent pas immédiatement ce qui se passe. Et c'est là tout le caractère particulièrement sournois du monoxyde de carbone.
Quand le risque est-il le plus élevé ?
Les intoxications au CO sont souvent causées par des appareils de chauffage, des cheminées ou des chauffe-eau mal entretenus ou défectueux. Une ventilation insuffisante peut également jouer un rôle important.
Les situations à risque les plus fréquentes sont :
- une chaudière au gaz ou au mazout défectueuse
- une cheminée obstruée
- un chauffe-eau défaillant
- une ventilation insuffisante des pièces
- l'utilisation d'appareils à combustion dans des espaces fermés
Faites donc contrôler régulièrement votre installation de chauffage et veillez à une bonne ventilation, même pendant les journées froides.
À lire aussi : Hiver en vue ? 6 contrôles pour une habitation sûre et confortable
Un geste simple qui peut sauver des vies
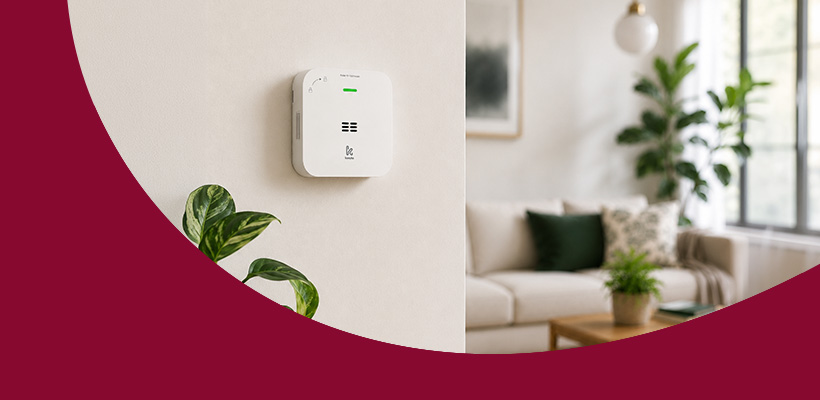
Tout comme un détecteur de fumée vous avertit en cas d'incendie, un détecteur de CO repère les concentrations élevées de monoxyde de carbone avant même que la situation ne devienne dangereuse.
Vous pouvez ainsi réagir rapidement en aérant les lieux, en quittant le logement et en demandant de l'aide. Ce temps précieux peut sauver des vies. C'est pourquoi un détecteur de CO est indispensable dans toute habitation équipée d'une chaudière au gaz, d'un poêle, d'une cheminée ou de tout autre appareil à combustion.
Nouveau dans Kazazen : un détecteur de CO intelligent à prix de lancement
Aujourd'hui, un détecteur de CO est l'un des moyens les plus simples de protéger sa famille contre le monoxyde de carbone. C'est pourquoi Kazazen élargit son offre de prévention avec un détecteur de CO de son partenaire Konyks, spécialiste des solutions pour la maison connectée.
Dans le cadre d'une offre de lancement, ce détecteur de CO est temporairement disponible via l'application Kazazen au prix de 19,90 euros, livraison comprise
Grâce à cet appareil, vous ajoutez à votre domicile une protection supplémentaire simple mais efficace.
Nous souhaitons ainsi non seulement vous accompagner en cas de sinistre, mais aussi vous aider à mieux maîtriser les risques au sein de votre habitation.
Ce détecteur :
- surveille en permanence la concentration de CO dans votre habitation
- vous avertit immédiatement en cas de situation dangereuse
- répond à des normes européennes de qualité fiables
- peut être facilement intégré à vos solutions Kazazen existantes
De plus, vous profitez également cet automne et cet hiver d'une offre similaire sur le détecteur de fumée FireSafe.
Vous pouvez ainsi équiper votre logement de deux des dispositifs de sécurité les plus importants à un prix avantageux.
Un petit investissement qui peut faire une grande différence pour la sécurité de votre famille.
Kazazen : bien plus qu'une application
Une habitation sûre repose souvent sur de petites mesures de prévention. Kazazen rend cela plus simple en mettant les technologies intelligentes à la portée de tous.
Outre des solutions de prévention, l'application propose notamment :
- des alertes météo en temps réel
- une assistance en cas de sinistre
- un accès à des réparateurs fiables
- une déclaration de sinistre simplifiée
- des solutions d'économie d'énergie
- la gestion des appareils connectés de la maison
Kazazen vous aide ainsi non seulement lorsqu'un problème survient, mais surtout à éviter qu'il ne se produise.
Vous souhaitez mieux protéger votre habitation ?
Vous souhaitez en savoir plus sur le détecteur de CO, Kazazen ou les solutions pour mieux protéger votre logement ? N'hésitez pas à contacter votre conseiller P&V, qui se fera un plaisir de vous accompagner avec des conseils personnalisés adaptés à votre situation.
D'autres conseils pour une maison plus sûre :
- Un détecteur de fumée peut vous sauver la vie
- Avec la nouvelle app de prévention Kazazen, soyez cool et relax !
- Le feu dans votre cuisine ? 11 conseils pour l'éviter
- Rechargement de batterie en toute sécurité
Questions fréquentes
Qu'est-ce que le monoxyde de carbone ?
Le monoxyde de carbone (CO) est un gaz toxique produit lors d'une combustion incomplète de combustibles tels que le gaz naturel, le mazout, le bois, les pellets ou le charbon. Il est incolore, inodore et sans saveur.
Comment reconnaître une intoxication au CO ?
Les premiers symptômes ressemblent souvent à ceux de la grippe : maux de tête, nausées, vertiges, fatigue et confusion. En cas d'exposition importante, une perte de connaissance peut survenir.
Quand le risque de monoxyde de carbone est-il le plus élevé ?
Le risque augmente principalement pendant les mois d'automne et d'hiver, lorsque les appareils de chauffage sont davantage utilisés et que les logements sont moins ventilés.
Où installer un détecteur de CO ?
Il est recommandé d'installer le détecteur de CO conformément aux instructions du fabricant, à proximité des appareils à combustion et/ou des chambres à coucher. Vous serez ainsi averti rapidement en cas de concentration dangereuse.
Un détecteur de CO est-il obligatoire en Belgique ?
Non, il n’existe actuellement pas d’obligation légale générale d’installer un détecteur de monoxyde de carbone dans les habitations privées en Belgique.
Toutefois, il est fortement recommandé d’en installer un dans les logements équipés d’appareils à combustion, tels qu’une chaudière, un poêle à gaz, un poêle à bois, un poêle à pellets ou un foyer ouvert.
Un détecteur de CO constitue un complément utile à un entretien régulier des installations et à une ventilation suffisante.
Sources : Centre Antipoisons, Bruxelles Environnement / Bruxelles-Capitale, Wallonie
Ce document est un document publicitaire qui contient de l’information générale sur l'assurance P&V Ideal Habitation développée par P&V, une marque de P&V Assurances, et qui est soumise au droit belge. Cette assurance fait l’objet d’exclusions, de limitations et de conditions applicables au risque assuré.
Nous vous invitons donc à lire attentivement les conditions générales du produit et la fiche IPID applicables à ce produit avant d’y souscrire. Elles sont à votre disposition via le site internet pv.be ou sur simple demande chez un conseiller P&V. Le contrat d’assurance est conclu pour une durée d’un mois avec reconduction tacite.
En cas de plainte éventuelle, vous pouvez contacter un conseiller P&V, votre interlocuteur privilégié pour toutes vos questions qui fera tout son possible pour vous aider au mieux.
Vous pouvez aussi prendre directement contact avec le service Gestion des Plaintes de P&V qui examinera votre plainte ou remarque avec la plus grande attention. Il conciliera au mieux les différentes parties et essayera de trouver une solution.
Vous pouvez le contacter par lettre (Gestion des Plaintes, Rue Royale 151, 1210 Bruxelles), par e–mail (plainte@pv.be) ou par téléphone 02/250.90.60. Si la solution proposée ne vous convient pas, vous pouvez vous adresser au service Ombudsman des Assurances (Square de Meeûs 35 à 1000 Bruxelles) par téléphone (02/547.58.71) ou par e–mail (info@ombudsman-insurance.be).
En tant que client, vous êtes protégé par les règles de conduite en matière d’assurance.
Pour obtenir des conseils personnalisés ou une offre d’assurance, contactez un de nos conseillers. Vous pouvez également consulter l’ensemble des informations légales.
L’assistance Accidents 24h/24, 7j/7 : ne restez jamais au bord de la route
3 novembre 2026
Publié dans: Véhicule Prévention
Après un accident ou même une crevaison, les questions se bousculent dans la tête. Est-ce que l’un de mes passagers est blessé ? La voiture n’avance plus, qui va la réparer ? Est-ce qu’il faut la remorquer ? Comment rentrer ? Comment aller au boulot demain ? Combien ça va me coûter ?... Restez sereins en toutes circonstances : grâce à votre assistance après accident vous êtes pris en charge immédiatement.
Que vous soyez en tort ou non, notre assistance Accidents vous aide immédiatement en Belgique et à l’étranger :
- Une dépanneuse arrive.
- Une réparation est possible ? Vous poursuivez votre route. Sinon, votre voiture est remorquée.
- Passagers, animaux et bagages peuvent être transportés jusqu’à votre domicile ou votre destination.
- Il y a des blessés ? Ils sont pris en charge.
- Nous mettons à votre disposition un véhicule de remplacement pendant 1 jour ouvré pour vous garantir rapidement une première mobilité immédiate.
- Vous souhaitez davantage de mobilité ? Grâce à nos différentes options modulables, vous pouvez disposer d’un véhicule de remplacement jusqu’à 20 jours
- Et ce n’est pas tout…
Profitez de l’ensemble des avantages de l’assistance Accidents et d’autres garanties P&V à des conditions très intéressantes. C’est simple : renseignez-vous auprès de votre agent P&V, il vous expliquera en détails les garanties qui vous conviennent le mieux.
Besoin d'aide urgente ? Appelez le 02/229.00.10.
Ce document est un document publicitaire qui contient de l’information générale sur l’assurance P&V Auto, développée par P&V, une marque de P&V Assurances, et qui est soumise au droit belge. Cette assurance fait l’objet d’exclusions, de limitations et de conditions applicables au risque assuré. Nous vous invitons donc à lire attentivement les conditions générales du produit et les fiches IPID applicables à ce produit avant d’y souscrire. Elles sont à votre disposition via le site internet www.pv.be ou sur simple demande chez un conseiller P&V. Le contrat d’assurance est conclu pour une durée d’un an avec reconduction tacite.
En cas de plainte éventuelle, vous pouvez contacter un conseiller P&V, votre interlocuteur privilégié pour toutes vos questions. Il/Elle fera tout son possible pour vous aider au mieux. Vous pouvez aussi prendre directement contact avec le service Gestion des Plaintes de P&V qui examinera votre plainte ou remarque avec la plus grande attention. Ils concilieront au mieux les différentes parties et essayeront de trouver une solution. Vous pouvez les contacter par lettre (Gestion des Plaintes, Rue Royale 151, 1210 Bruxelles), par e–mail (plainte@pv.be) ou par téléphone 02/250.90.60. Si la solution proposée ne vous convient pas, vous pouvez vous adresser au service Ombudsman des Assurances (Square de Meeûs 35 à 1000 Bruxelles) par téléphone (02/547.58.71) ou par e–mail (info@ombudsman-insurance.be) (https://www.ombudsman-insurance.be).
En tant que client, vous êtes protégé par les règles de conduite en matière d’assurance. Afin de déterminer votre profi de risque, nous appliquons quelques règles de segmentation.
Pour obtenir des conseils personnalisés ou une offre d’assurance, contactez un de nos conseillers. Vous pouvez également consulter l’ensemble des informations légales.
Etes-vous réellement obligé de déneiger et déglacer votre trottoir ?
18 novembre 2025
Publié dans: Quotidien Prévention Famille
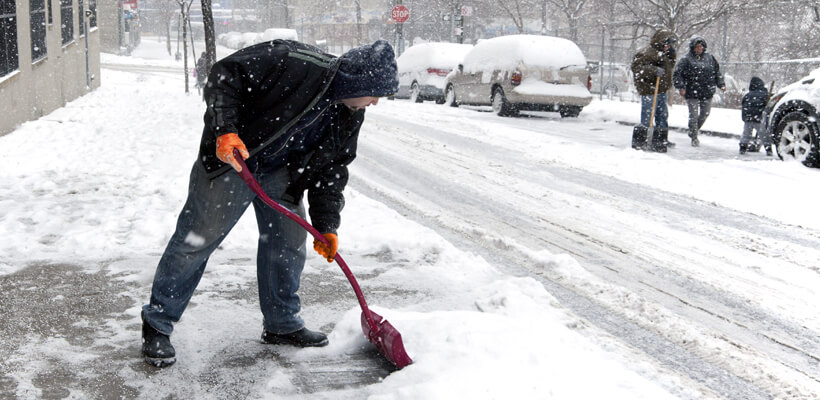
Risquez-vous une amende si vous ne déblayez pas la neige devant votre porte ? Êtes-vous responsable si quelqu'un glisse sur votre trottoir ? Qui détermine les règles ? Et que se passe-t-il si vous ne pouvez pas dégager votre propre trottoir ou si vous vivez dans un appartement ? Découvrez les réponses ci-dessous afin d’éviter de patiner cet hiver.
Que dit le règlement de police sur le déneigement ?
Déneiger devant chez vous est avant tout un devoir civique pour éviter que les passants ne chutent et se blessent. Dès lors, la plupart des communes et des villes vous obligent à faire les efforts nécessaires pour prévenir les chutes sur votre trottoir. Vous trouvez d’ailleurs plus d’infos sur ce qui est attendu de vous dans le règlement de police local.
Dans la plupart des communes et des villes, la règle vous impose de veiller à ce que le trottoir devant votre habitation reste déneigé et déglacé entre le lever du soleil et 20 h. C’est la largeur de votre parcelle qui compte : si votre jardin est plus large que votre façade, vous devrez dégager le trottoir sur toute sa largeur.
Si votre habitation est située à un angle, vous devrez sans doute dégager deux trottoirs. Vous êtes propriétaire d’un terrain ou d’une maison inoccupée ? En principe, vous devez aussi y (faire) enlever la neige et la glace.
Déneiger le trottoir devant votre maison : une obligation raisonnable
L’obligation de déneiger et de déglacer votre trottoir doit s’interpréter de manière raisonnable. Il n’est pas attendu de vous que vous commenciez à déblayer dès les premiers flocons, alors que vous êtes au travail ou que vous dormez encore. En enlevant la neige ou la glace sur votre trottoir, vous devez veiller à ne pas causer de gêne supplémentaire. Empiler la neige sur la rue ou sur la piste cyclable n’est donc pas une option. Dans le caniveau non plus, car vous empêchez ainsi l’écoulement de l’eau au dégel !
Après l’épandage ou le déblaiement, le trottoir de votre habitation doit présenter un passage sûr. La largeur de celui-ci diffère selon les communes : il s’agit en général de 1 à 1,5 mètre.
Qui doit déblayer la neige si vous vivez dans un immeuble à appartements ?
En principe, il incombe aux occupants du rez-de-chaussée, ou, s’il n’y a pas d’occupants à cet étage, à ceux du premier étage, de déblayer la neige, sauf s’il en a été convenu autrement. Vérifiez donc s’il y a un règlement de copropriété et s’il y est indiqué qui doit dégager le trottoir devant votre bâtiment. Parfois, c’est le rôle du concierge (s’il y en a un) ou du syndic.
Et si vous ne pouvez pas déneiger votre trottoir vous-même ?
Vous n’êtes pas en mesure de dégager votre trottoir vous-même, par exemple pour des raisons de santé ? Informez-vous auprès du service compétent de votre commune. Certaines communes ont un service d’épandage qui peut s’en charger pour vous.
Que risquez-vous si vous ne dégagez pas votre trottoir ?
Vous recevez en général d’abord un avertissement. Si la police est moins bien disposée ou qu’un passant se blesse sur le trottoir enneigé devant votre porte, vous risquez alors une amende importante. Celle-ci peut monter jusqu’à 350 euros dans certaines communes. En outre, la victime peut vous tenir responsable des dommages subis.
Que se passe-t-il si quelqu’un dérape devant chez vous et se casse une jambe ?
Quand cela arrive, la victime (ou son assureur protection juridique) peut vous mettre en demeure et exiger une indemnité. La victime peut aussi faire appel à la police, qui viendra alors éventuellement sur place pour constater l’état du trottoir.
Vous avez une assurance familiale ? Transmettez sans délai la mise en demeure à votre conseiller P&V. S’il est établi que vous êtes effectivement responsable, nous indemniserons les lésions corporelles de la victime.
Paul Winters, senior consultant protection juridique chez Arces, insiste sur un point important. « Ce n’est pas parce qu’une personne tombe devant chez vous et se blesse qu’elle reçoit automatiquement une indemnité. De nombreux éléments doivent d’abord être examinés. Est-il prouvé que la victime est effectivement tombée devant votre porte ? Sa chute est-elle due au fait que le trottoir n’était pas dégagé, ou y a-t-il une autre raison ? N’avez-vous vraiment rien fait pour sécuriser votre trottoir, ou avez-vous déblayé quelques dalles sans que cela s’avère suffisant pour éviter la chute ? Etiez-vous chez vous lorsqu’il a commencé à neiger ? Souvent, les assureurs paient uniquement une indemnité si la responsabilité de l’habitant est effectivement prouvée. »
Trois conseils en cas de trottoir glissant
- C’est le blizzard et votre voisin est en vacances ? Votre voisine octogénaire ne peut pas déblayer son trottoir elle-même ? Aidez vos voisins : c'est le moment idéal pour un peu de compassion et de solidarité dans votre rue.
- Une couche de feuilles et de boue est souvent aussi glissante et dangereuse qu’un amas de neige ou une plaque de verglas. En automne aussi, pensez à dégager votre trottoir.
- Les villes et les communes doivent également sécuriser « leurs » rues. Mais il n’est pas attendu d’elles que toutes les voies soient en permanence déneigées et déglacées. Si vous vous cassez un membre après un dérapage sur une piste cyclable glissante, la commune en question ne sera donc pas automatiquement responsable. C’est uniquement le cas si celle-ci ne peut démontrer qu’elle a fait tous les efforts raisonnables pour satisfaire vos attentes légitimes d’usager de la route.
Bon à savoir : votre assurance familiale intervient pour les dommages que vous ou un membre de votre famille causez à des tiers. Si vous-même ou un membre de votre famille glissez sur le trottoir, ces dommages ne sont pas couverts par l’assurance familiale.
Vous n’avez pas encore d’assurance familiale ?
Quelqu’un dérape devant chez vous et se casse une jambe ? Votre enfant glisse avec son vélo sur une plaque de verglas et abîme une voiture stationnée ? Un accident est parfois vite arrivé et les frais qui en découlent peuvent être élevés.
Vous n’avez pas encore d’assurance familiale et vous aimeriez savoir ce qu’elle couvre ? Contactez vite votre conseiller P&V. Il vous en parlera volontiers.
Ce document est un document publicitaire qui contient des informations générales sur l’assurance familiale de P&V développée par P&V, une marque de P&V Assurances, et qui est soumise au droit belge. Un certain nombre d’exclusions, de restrictions et de conditions relatives au risque assuré sont d’application dans le cadre de ces assurances. Nous vous invitons donc à lire attentivement les conditions générales du produit et la fiche IPID applicable à ce produit avant d’y souscrire. Elles sont à votre disposition via le site internet www.pv.be ou sur simple demande chez un conseiller P&V. Le contrat d’assurance est conclu pour une durée d’un an avec reconduction tacite.
En cas de plainte éventuelle, vous pouvez contacter un conseiller P&V, votre interlocuteur privilégié pour toutes vos questions qui fera tout son possible pour vous aider au mieux. Vous pouvez aussi prendre directement contact avec le service Gestion des Plaintes de P&V qui examinera votre plainte ou remarque avec la plus grande attention. Ils concilieront au mieux les différentes parties et essayeront de trouver une solution.
Vous pouvez les contacter par lettre (Gestion des Plaintes, Rue Royale 151, 1210 Bruxelles), par e–mail (plainte@pv.be) ou par téléphone 02/250.90.60. Si la solution proposée ne vous convient pas, vous pouvez vous adresser au service Ombudsman des Assurances (Square de Meeûs 35 à 1000 Bruxelles) par téléphone (02/547.58.71) ou par e–mail (info@ombudsman-insurance.be) (https://www.ombudsman-insurance.be).
En tant que client, vous êtes protégé par les règles de conduite en matière d’assurances.
Pour des conseils personnalisés ou une offre d’assurance, veuillez contacter l’un de nos conseillers. Vous pouvez également consulter l’ensemble des informations légales.